
Cara Jual Rumah KPR ke Bank Anti Ribet: Strategi Cerdas Jual Properti KPR Hanya dalam 30 Hari

Cara Jual Rumah KPR ke Bank Tuntas Tanpa Ribet: Strategi Cerdas & Cepat Laku – Proses menjual rumah yang masih dalam status Kredit Pemilikan Rumah (KPR) memerlukan langkah-langkah khusus, terutama jika Anda berencana menjualnya melalui mekanisme over credit atau pelunasan.
Cara jual rumah KPR ke bank bisa menjadi solusi bagi pemilik properti yang membutuhkan dana cepat atau ingin melepaskan beban cicilan bulanan. Pada dasarnya, Anda mencari pembeli yang kemudian akan mengambil alih cicilan atau melunasi sisa KPR Anda.
Anda perlu memahami regulasi perbankan dan prosedur hukum yang berlaku. Pertama, pastikan riwayat kredit Anda lancar. Bank akan meninjau kelayakan finansial Anda sebelum menyetujui proses penjualan.
Kedua, Anda harus menghitung sisa pokok utang dan bunga yang harus dilunasi. Ketiga, siapkan dokumen kepemilikan dan perjanjian KPR Anda secara lengkap. Dokumen yang rapi mempercepat proses persetujuan. Selanjutnya, cari pembeli potensial yang siap melanjutkan atau melunasi KPR.
Meskipun terlihat rumit, proses ini sangat mungkin dilakukan. Menggunakan jasa notaris atau konsultan properti dapat membantu Anda menghindari kesalahan prosedur. Dengan persiapan matang, Anda dapat menjalankan cara jual rumah KPR ke bank dengan lancar.
Kenali Pilihan Skema Penjualan Rumah KPR
Menjual rumah yang masih terikat KPR memberikan beberapa pilihan skema yang bisa Anda pertimbangkan, tergantung pada kondisi keuangan dan kesepakatan dengan calon pembeli. Setiap skema memiliki kelebihan dan kekurangan, oleh karena itu, Anda harus memilih yang paling menguntungkan.
1. Pelunasan KPR oleh Penjual
Penjual melunasi sisa utang KPR sebelum proses jual beli. Setelah lunas, sertifikat kepemilikan rumah (SHM) yang sebelumnya dipegang bank akan diserahkan kembali kepada Anda. Kemudian, Anda dapat menjual rumah tersebut kepada pembeli seperti transaksi properti biasa, tanpa melibatkan status KPR. Pembeli dapat membayar secara tunai atau mengajukan KPR baru di bank mana pun. Skema ini paling sederhana dari sudut pandang hukum jual beli properti.
2. Over Kredit ke Pembeli Baru
Pembeli baru mengambil alih sisa cicilan KPR Anda. Prosesnya melibatkan bank sebagai pihak yang menyetujui pemindahan hak dan kewajiban kredit. Pertama, pastikan bank menyetujui kelayakan finansial pembeli. Kedua, buat akta jual beli di hadapan notaris, diikuti dengan penandatanganan perjanjian kredit baru antara bank dan pembeli. Maka, pembeli menanggung sisa cicilan, dan Anda menerima sejumlah dana dari pembeli sebagai pengganti uang muka (DP) yang telah Anda bayarkan.
3. Penjualan ke Bank (Take Over Kredit Baru)
Pembeli mengajukan KPR baru di bank lain untuk melunasi sisa KPR Anda di bank asal. Mekanisme ini sering disebut Take Over Kredit. Bank baru akan membayarkan sisa utang KPR Anda ke bank lama. Setelah itu, sertifikat akan dipindahtangankan ke bank baru sebagai jaminan. Dengan demikian, Anda terbebas dari kewajiban cicilan, dan pembeli memiliki kewajiban KPR baru.
Persiapan Dokumen Penting untuk Jual Rumah KPR ke Bank
Menyiapkan dokumen adalah langkah krusial dalam melaksanakan cara jual rumah KPR ke bank. Kelengkapan dan keabsahan dokumen akan sangat memengaruhi kecepatan dan kelancaran proses penjualan. Sebagai hasilnya, Anda harus teliti dalam menyusun berkas-berkas ini.
| Dokumen Penjual | Fungsi | Catatan Penting |
| Sertifikat Hak Milik (SHM) / Hak Guna Bangunan (SHGB) | Bukti kepemilikan utama, saat ini di tangan bank. | Pastikan tidak ada sengketa dan atas nama Anda. |
| Izin Mendirikan Bangunan (IMB) / Persetujuan Bangunan Gedung (PBG) | Bukti legalitas bangunan. | Periksa kesesuaian data bangunan dengan fisik di lapangan. |
| Perjanjian Kredit dan Sertifikat KPR | Dokumen yang mengikat Anda dengan bank. | Berisi rincian sisa utang, suku bunga, dan tenor. |
| Kuitansi Pembayaran Cicilan Terakhir | Bukti bahwa Anda tertib membayar cicilan. | Bank akan memeriksa riwayat pembayaran Anda. |
| Fotokopi KTP, KK, dan NPWP | Identitas resmi penjual. | Dokumen harus masih berlaku dan sesuai data diri. |
| Surat Keterangan Lunas dari Bank (Jika Pelunasan) | Bukti bahwa semua kewajiban utang telah dipenuhi. | Diperlukan setelah Anda melunasi sisa KPR. |
Oleh karena itu, simpan semua dokumen ini di tempat aman dan siapkan salinannya untuk proses pengajuan ke notaris atau bank.
Prosedur Hukum dan Administrasi yang Harus Ditempuh
Melaksanakan cara jual rumah KPR ke bank melibatkan prosedur hukum dan administrasi yang terstruktur. Anda harus mengikuti setiap langkah agar transaksi sah di mata hukum.
- Hitung Sisa Utang KPR: Segera hubungi bank tempat KPR Anda berjalan untuk meminta surat keterangan estimasi pelunasan. Surat ini memuat jumlah pasti sisa utang yang harus dilunasi, termasuk penalti jika ada.
- Cari Calon Pembeli: Tentukan harga jual rumah. Selanjutnya, negosiasikan skema penjualan yang disepakati (pelunasan, over credit, atau take over).
- Pengajuan ke Bank (Untuk Over Credit atau Take Over): Jika menggunakan skema over credit atau take over, pembeli mengajukan permohonan ke bank. Bank akan melakukan appraisal properti dan meninjau kelayakan kredit pembeli.
- Penandatanganan Perjanjian Pengikatan Jual Beli (PPJB): Setelah ada kesepakatan harga dan skema, Anda dan pembeli menandatangani PPJB di hadapan notaris. Biasanya, pembeli membayar uang muka di tahap ini.
- Pelunasan Utang KPR: Pembeli (melalui dana pribadi atau KPR bank baru) melunasi sisa utang Anda ke bank lama. Maka, bank lama menyerahkan sertifikat kepada Anda (skema pelunasan) atau ke bank baru (skema take over).
- Akta Jual Beli (AJB): Notaris membuatkan Akta Jual Beli (AJB) yang sah, menandakan peralihan kepemilikan dari Anda ke pembeli. Ini menjadi puncak dari seluruh proses administrasi.
- Balik Nama Sertifikat: Notaris mengurus proses Balik Nama Sertifikat dari nama Anda ke nama pembeli di Badan Pertanahan Nasional (BPN).
Tips Sukses Menentukan Harga Jual yang Tepat
Menentukan harga jual properti yang masih KPR memerlukan strategi khusus agar cepat laku. Anda harus menetapkan harga yang kompetitif serta dapat menutupi sisa utang KPR Anda. Lakukan riset pasar mendalam di area sekitar rumah Anda.
Pertama, cari tahu harga properti sejenis di lingkungan yang sama. Kedua, hitung total utang yang harus dilunasi dan tambahkan keuntungan yang Anda harapkan. Ketiga, pertimbangkan kondisi fisik rumah. Renovasi kecil dapat meningkatkan nilai jual. Oleh karena itu, Anda bisa menarik lebih banyak calon pembeli. Jangan lupa memperhitungkan biaya-biaya penjualan seperti notaris, pajak, dan biaya penalti bank (jika ada pelunasan dipercepat). Harga yang terlalu tinggi akan membuat rumah sulit terjual, sementara harga yang terlalu rendah bisa merugikan Anda. Tawarkan harga yang sedikit lebih tinggi, kemudian berikan ruang untuk negosiasi.
Optimalisasi Pemasaran Properti di Kelas Atas
Untuk mempercepat penjualan properti Anda, terutama jika targetnya adalah pembeli kelas atas seperti Perwira TNI & Polri, Anda harus mengoptimalkan pemasaran. Gunakan platform properti online premium dan jaringan agen properti spesialis kelas atas. Selain itu, tonjolkan keunggulan lokasi dan fasilitas premium. Contohnya, jika properti Anda berlokasi dekat dengan institusi militer atau area elit.
Anda bisa menawarkan properti yang memberikan solusi investasi. Sebagai contoh, jika Anda mencari peluang investasi properti dengan passive income besar dan pengelolaan profesional, pertimbangkan The Comfy Kost.
The Comfy Kost hadir sebagai solusi investasi properti dengan passive income besar dan pengelolaan profesional. Lokasinya sangat strategis: hanya 3 menit dari Jl. Seokarno Hatta (Soehat), Rumah Sakit Brawijaya, dan Universitas Brawijaya. Selain itu, berjarak 5 menit dari Universitas UMM dan Exit TOL Singosari, serta 6 menit dari Malang Town Square (MATOS), Starbucks, dan Transmart.
Fasilitas yang ditawarkan sangat premium, meliputi taman tanaman estetik, Smarthome dan fasilitas internet, lahan parkir bersama, penjagaan 24 jam, kafe dan restoran, Area co-working, area untuk jogging yang nyaman, mushola yang tenang dan nyaman, tempat gym premium, dan layanan laundry koin. Unit yang tersedia adalah Cluster 2 Lantai (LT 72 LB 100 | 8 KT 8 KM | 1,4M an) dan Cluster 3 Lantai (LT 72 LB 150 | 12 KT 12 KM | 2,7M an). Unit yang tersisa hanya 3 unit.
Fasilitas termasuk: Free BPHTB & PPN, Free AJB & BBN, Sertifikat Hak Milik (SHM) + PBG, PLN, Air Bersih, Full Furnished (Tempat tidur, AC, TV LED, Water Heater, dll), Keamanan 24 Jam dengan CCTV, Smart Home, & Internet. Alamatnya di Jl. Simpang Kyai H. Yusuf No.08 D, Tasikmadu, Lowokwaru, Kota Malang. Properti seperti ini menawarkan nilai jual kembali yang tinggi. Untuk informasi properti lebih lanjut, kunjungi homepage kami di https://tomoland.co.id.
Pentingnya Notaris dalam Proses Jual Beli
Peran notaris sangat penting dalam setiap transaksi jual beli properti, termasuk dalam jual rumah KPR ke bank. Notaris adalah pejabat publik yang berwenang membuat akta otentik dan menjamin legalitas transaksi.
Pertama, notaris memastikan semua dokumen kepemilikan sah dan tidak bermasalah. Kedua, mereka memandu pembuatan Perjanjian Pengikatan Jual Beli (PPJB) dan Akta Jual Beli (AJB). Oleh karena itu, AJB yang dibuat oleh notaris memiliki kekuatan hukum yang kuat. Selanjutnya, notaris membantu menghitung dan mengurus pembayaran pajak yang timbul dari transaksi, seperti Pajak Penghasilan (PPh) bagi penjual dan Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) bagi pembeli. Akhirnya, notaris mengurus proses Balik Nama Sertifikat di BPN. Dengan demikian, menggunakan jasa notaris yang berpengalaman akan memberikan rasa aman dan menjamin keabsahan proses cara jual rumah KPR ke bank Anda.
Kesalahan yang Harus Dihindari Saat Proses Penjualan
Ketika Anda menerapkan cara jual rumah KPR ke bank, Anda harus menghindari beberapa kesalahan umum yang dapat menghambat atau bahkan menggagalkan transaksi. Kesalahan-kesalahan ini sering terjadi karena kurangnya informasi atau persiapan yang matang.
- Tidak Melakukan Komunikasi Awal dengan Bank: Banyak penjual langsung mencari pembeli tanpa memberitahukan niat menjual kepada bank. Padahal, bank perlu mengetahui dan menyetujui proses over credit atau pelunasan di percepat.
- Mengabaikan Biaya Penalti: Pelunasan KPR sebelum masa tenor berakhir seringkali dikenakan biaya penalti oleh bank. Oleh karena itu, Anda wajib menanyakan persentase penalti ini di awal agar dapat memperhitungkannya dalam harga jual.
- Menjual di Bawah Harga Appraisal Bank: Nilai jual properti Anda sebaiknya tidak kurang dari sisa utang KPR ditambah keuntungan. Bank memiliki nilai appraisal sendiri. Jadinya, menjual terlalu murah bisa membuat Anda rugi.
- Mengurus Sendiri Tanpa Notaris: Mencoba menghemat biaya dengan tidak menggunakan jasa notaris dapat berisiko. Mengingat, proses hukum properti sangat kompleks.
- Dokumen Tidak Lengkap: Kurangnya satu dokumen penting, seperti IMB yang belum di perbarui, dapat menunda proses Balik Nama Sertifikat secara signifikan.
Tingkatkan Nilai Jual Rumah Anda
Meningkatkan nilai jual properti adalah strategi efektif untuk menarik pembeli dan memastikan Anda mendapatkan harga terbaik. Lakukan perbaikan kecil yang memberikan dampak besar. Misalnya, perbaiki kerusakan minor, cat ulang dinding, atau tata ulang taman.
Selain itu, pastikan kondisi semua fasilitas berfungsi dengan baik, seperti listrik, air, dan sanitasi. Kebersihan dan kerapian rumah juga menciptakan kesan positif bagi calon pembeli. Karena itu, Anda bisa mempertimbangkan home staging untuk mempercantik interior rumah saat sesi kunjungan. Rumah yang terawat dan rapi akan membuat calon pembeli merasa lebih yakin untuk berinvestasi. Akhirnya, siapkan selling point unik yang membedakan rumah Anda dengan properti lain di area yang sama.
Hubungi Kami Sekarang!
Anda telah mengetahui panduan lengkap cara jual rumah KPR ke bank yang efektif. Proses ini memerlukan ketelitian, tetapi dengan panduan yang tepat, Anda dapat melakukannya dengan sukses. Jika Anda mencari peluang investasi properti yang terjamin keuntungannya, jangan lewatkan kesempatan untuk memiliki unit di The Comfy Kost. Segera hubungi admin kami untuk mendapatkan katalog lengkap dan konsultasi properti eksklusif! Klik untuk Chat WhatsApp: 0812-1415-5400.
You might also like
Kawasan LUXURY KOST
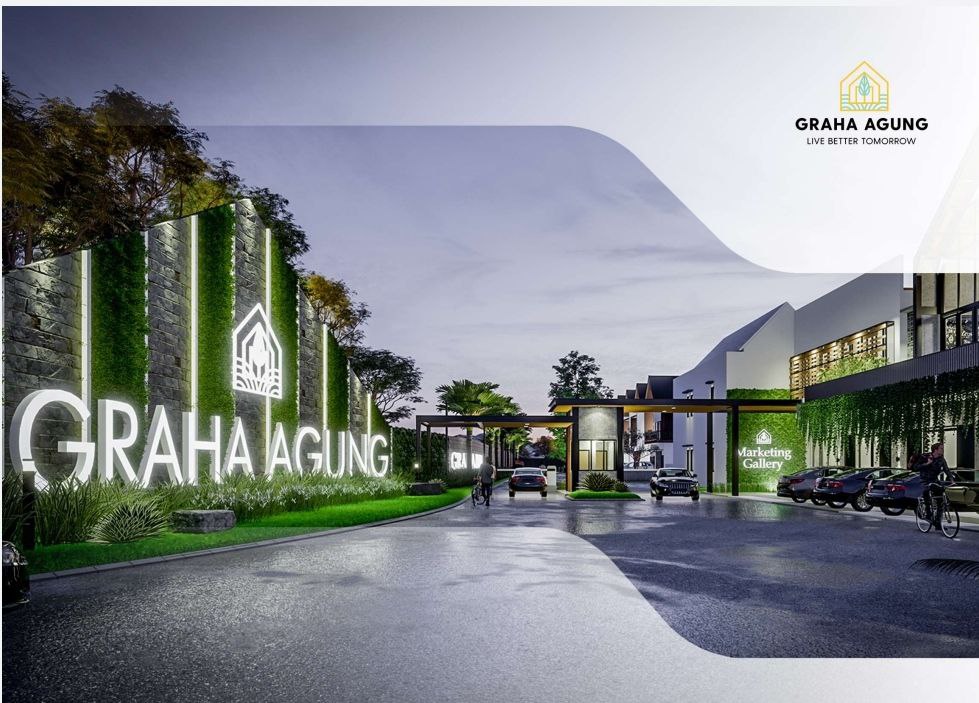
Graha Agung Sigura-Gura PASSIVE INCOME UP TO 336 Jt dan juga ROI 13% per tahunnya
 Favorit Properti Saya
Ya, saya tertarik!